В практике управления франчайзинговыми сетями рекламный фонд (маркетинговый сбор) традиционно занимает первое место среди скрытых очагов конфликтов между правообладателем и партнерами.
Пока сеть насчитывает 5–7 точек, сбор средств на контекстную рекламу или блогеров воспринимается франчайзи как дружеская договоренность. Но при масштабировании до 20, 50 или 100 предприятий централизованный рекламный фонд превращается в многомиллионный бюджет. В этот момент у партнеров в регионах неизбежно возникают жесткие вопросы:
«Мы перечисляем 2% от оборота каждый месяц, но почему вся реклама крутится на федеральных каналах и в Москве, а в наш филиал в Тюмени не пришло ни одного клиента?»*
«Куда реально ушли наши 400 000 рублей за прошлый квартал, если управляющая компания не предоставляет первичные закрывающие документы?»*
«Почему ФНС в ходе камеральной проверки отказывается признавать маркетинговый сбор в расходах и доначисляет налог на прибыль?»*
Если у франчайзера нет безупречной юридической конструкции, прозрачного раздельного учета и цифровой сквозной аналитики, маркетинговый фонд становится бомбой замедленного действия. В лучшем случае сеть сталкивается с саботажем платежей, в худшем — с коллективными судебными исками о возврате неосновательного обогащения и проверками налоговой по ст. 54.1 НК РФ.
В этом лонгриде мы разберем правовые механизмы создания рекламного фонда по ст. 1030 ГК РФ, налоговую практику подтверждения расходов по ст. 252 и 264 НК РФ, формулы справедливого распределения бюджета по городам и технологии цифровой прозрачности через отраслевую CRM.
Рис. 1. Финансовый аудит маркетингового фонда управляющей компании: согласование медиаплана и проверка первичных закрывающих документов
1. Юридическая природа маркетингового сбора: 3 правовые конструкции
В российском законодательстве термин «маркетинговый фонд» отсутствует. Закон № 1027 ГК РФ регулирует общие положения коммерческой концессии, а ст. 1030 ГК РФ устанавливает, что вознаграждение правообладателю может выплачиваться в форме фиксированных разовых (паушальный взнос) или периодических платежей (роялти), отчислений от выручки либо наценки на стоимость товаров.
На практике правообладатели используют одну из трех базовых конструкций:
Вариант А. Единое роялти (All-Inclusive)
Маркетинговый сбор не выделяется отдельной строкой, а закладывается в общий процент роялти (например, вместо 4% роялти и 1% маркетинг сеть платит единые 5% от выручки).
* Плюсы: Максимальная простота бухгалтерского учета. Правообладатель не обязан юридически отчитываться перед франчайзи за каждую потраченную копейку из этой суммы — роялти является собственным доходом управляющей компании.
* Минусы: Франчайзи психологически сложнее платить высокий процент роялти. При сокращении рекламного бюджета в кризис сеть начинает обвинять управляющую компанию в завышенных аппетитах.
Вариант Б. Целевой маркетинговый взнос по ДКК (ст. 1030 ГК РФ)
В договоре коммерческой концессии прямо прописывается обязанность пользователя перечислять ежемесячный целевой маркетинговый сбор (например, 1,5% от кассовой выручки или фиксированные 25 000 рублей в месяц) на централизованное продвижение бренда.
* Плюсы: Прозрачное позиционирование. Партнеры видят, что эти средства не являются «прибылью основателя», а направляются на развитие бренда.
* Минусы и риски: Если договор обязывает управляющую компанию отчитываться за целевое использование, любой неизрасходованный остаток на конец года партнеры могут потребовать вернуть либо зачесть в счет будущих роялти.
Вариант В. Смешанный агентский договор
Управляющая компания выступает агентом партнерской сети (ст. 1005 ГК РФ), собирает рекламные средства на отдельный специальный счет и от своего имени, но за счет принципалов (франчайзи), закупает таргетированную рекламу, наружные щиты, размещение у блогеров и федеральные спецпроекты.
* Плюсы: Идеальная прозрачность с точки зрения налогов: поступившие агентские средства не признаются доходом управляющей компании (подп. 9 п. 1 ст. 251 НК РФ), а базой по налогу на прибыль является только агентское вознаграждение.
* Минусы: Колоссальный объем документооборота. Требуется ежемесячно формировать и подписывать с каждым партнером подробнейший отчет агента с приложением сотен копий первичных счетов от Яндекс Директа, Telegram Ads и рекламных агентств.
Рекомендация экспертов «Диалог Франшиз»: Для сетей до 50 точек оптимальна конструкция целевого сбора в рамках ДКК с обязательной фиксацией в регламенте, что маркетинговый фонд носит кумулятивный характер (неизрасходованный остаток переходит на следующий квартал), а форма отчета утверждается регламентом управляющей компании. Для аудита юридической чистоты договора воспользуйтесь комплексной диагностикой франшизы.
2. Налоговый учет маркетинговых расходов: требования ст. 252 и ст. 264 НК РФ
Налоговые инспекторы при проверках франчайзи часто исключают маркетинговый сбор из состава расходов, уменьшающих налогооблагаемую базу (по налогу на прибыль или УСН «доходы минус расходы» по подп. 32 п. 1 ст. 346.16 НК РФ).
Основание ФНС: «Расходы не имеют документального подтверждения экономической оправданности (ст. 252 НК РФ), так как рекламные кампании велись по всей России, а заявитель осуществляет деятельность только в одном муниципальном округе».
Чтобы защитить сеть от доначислений налогов и штрафов по ст. 54.1 НК РФ, управляющая компания обязана ежемесячно формировать для каждого франчайзи строгий комплект первички:
```
[Комплект первичных документов по маркетинговому сбору]
│
├── 1. Двусторонний Акт оказания услуг по централизованному маркетингу
│ (с четкой формулировкой: «Услуги по федеральному и локальному
│ интернет-продвижению сети за октябрь 2026 года согласно ДКК №...»)
│
├── 2. Ежемесячный консолидированный медиаотчет управляющей компании:
│ • Совокупный бюджет фонда за месяц;
│ • Каналы размещения (Яндекс Директ, Telegram, VK, медийные площадки);
│ • Количество охватов, переходов, лидов и звонков по региону партнера;
│ • Доля расходов, аллоцированная на город франчайзи.
│
└── 3. Выгрузка лога переданных лидов из отраслевой CRM-системы
(подтверждение фактической передачи целевых контактов клиентов).
```
Налог на добавленную стоимость (НДС 20%)
Если управляющая компания применяет общую систему налогообложения (ОСНО), маркетинговый сбор облагается НДС 20% в общем порядке (подп. 1 п. 1 ст. 146 НК РФ). Попытки спрятать маркетинговый сбор под освобождение от НДС по подп. 26 п. 2 ст. 149 НК РФ (льгота на отечественное ПО из реестра Минцифры) незаконны и гарантированно вскрываются при встречных проверках.
Франчайзи на ОСНО при получении счета-фактуры от управляющей компании принимает «входной» НДС к вычету, что нивелирует налоговую нагрузку. Если же сеть состоит преимущественно из ИП на УСН, НДС включается в общую стоимость маркетинговых услуг. Рассчитать точную финансовую модель с учетом налоговых режимов можно на калькуляторе финмодели франшизы.
Рис. 2. Цифровой дашборд сквозной аналитики Dialog CRM: распределение рекламного бюджета, прозрачный учет CPL (стоимости лида) и конверсий по филиалам
3. Региональный дисбаланс: как справедливо распределять рекламный бюджет
Классическая ошибка молодых франчайзеров — «свалить все деньги в один котел» и запустить общую рекламу на Москву и Санкт-Петербург, где стоимость клика и конкуренция максимальны.
В результате 80% бюджета уходит на столичный регион, а франчайзи из Омска, Перми или Воронежа видят нулевой приток клиентов, хотя исправно оплачивали маркетинговый сбор. Это прямой путь к расколу сети.
Правило «70 / 30»: Золотой стандарт распределения фонда
Для сохранения лояльности партнеров передовые российские франшизы используют дифференцированную структуру расходования маркетингового сбора:
- Федеральный блок (30–40% фонда):
* Развитие и поддержка официального сайта и мобильного приложения сети;
* Федеральный PR, публикации в деловых СМИ, участие в отраслевых премиях и выставках;
* Производство фото- и видеоконтента для единого брендбука (Operations & Marketing Manual);
* Защита бренда от скликивания, мониторинг репутации на гео-сервисах (Яндекс Карты, 2ГИС).
- Локальный региональный блок (60–70% фонда):
* Геотаргетированная контекстная и таргетированная реклама строго в радиусе охвата торговой точки франчайзи;
* Локальное SEO-продвижение карточек филиалов в поисковых системах;
* Настройка рекламы в Telegram-каналах и сообществах конкретного города;
* Прямая лидогенерация с автоматической маршрутизацией входящих заявок в филиал через Lead Routing.
При таком подходе франчайзи четко понимает: 70 копеек из каждого уплаченного рубля возвращаются к нему в виде конкретных целевых звонков и заявок местных жителей, а 30 копеек формируют устойчивую ценность федерального бренда, которая помогает ему продавать дороже конкурентов-одиночек.
4. Цифровая прозрачность через Dialog CRM: конец эпохи Excel-отчетов
Главная причина конфликтов вокруг маркетингового сбора — это отсутствие доверия. Когда управляющая компания присылает партнерам PDF-презентацию с абстрактными графиками «охват 2 миллиона человек», предприниматель-практик не верит ни единой цифре.
Для исключения недоверия экосистема «Диалог Франшиз» разработала мультитенантную архитектуру отраслевой Dialog CRM, где маркетинговый учет автоматизирован на уровне системного кода:
* Интеграция с ОФД (54-ФЗ) и автоматический биллинг: Размер маркетингового сбора рассчитывается автоматически по фискальным чекам онлайн-касс. Исключаются споры о базе расчета и попытки партнеров занизить выручку.
* Изолированные кабинеты и единый лид-трекинг: Каждый франчайзи в режиме реального времени видит в своем кабинете источник каждого лида (UTM-метки, канал, город), время первого звонка оператора и статус сделки.
* Автогенерация актов и сверки: В конце отчетного периода CRM автоматически формирует закрывающий акт, счет-фактуру и детализированный отчет о расходах на локальный маркетинг с подписью по ЭДО.
В такой системе у франчайзи физически не может возникнуть вопроса «куда ушли деньги»: он видит всю цепочку от клика пользователя по рекламе до фискального чека на кассе своего филиала.
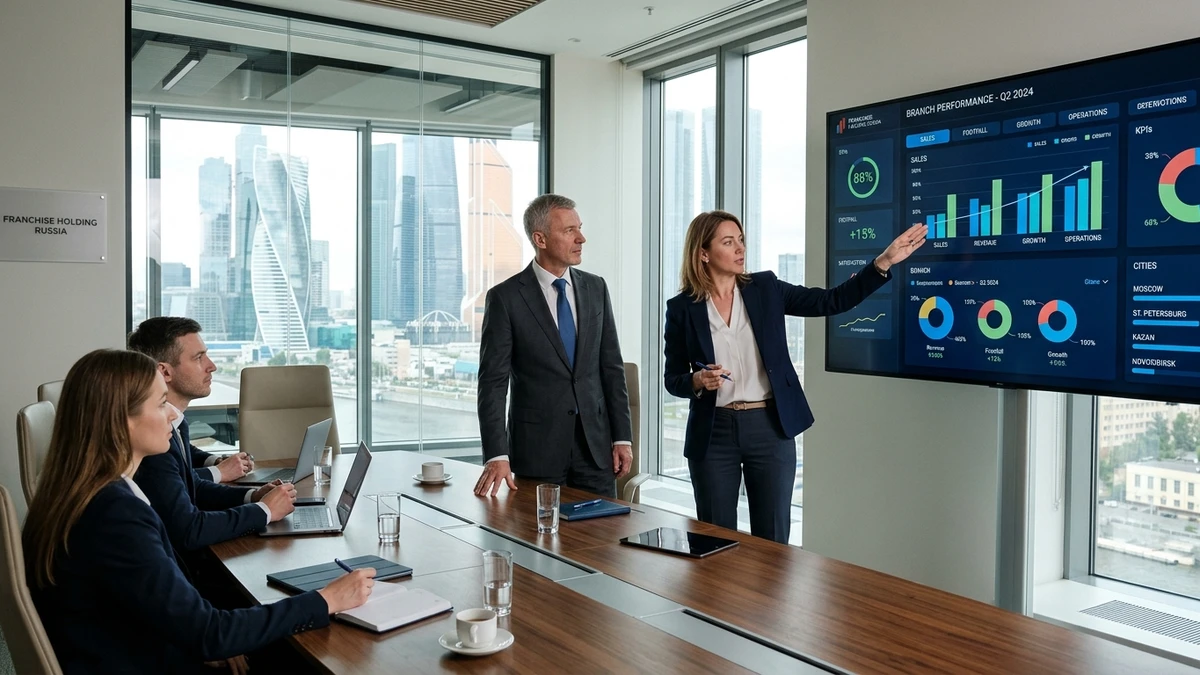
Рис. 3. Заседание Совета франчайзи: ежеквартальный открытый отчет управляющей компании перед партнерской сетью по расходам маркетингового фонда
5. Чек-лист: как управляющей компании оформить маркетинговый фонд без судов и проверок
Чтобы рекламный фонд стал мощным двигателем масштабирования сети, а не источником судебных разбирательств, управляющей компании необходимо внедрить следующий регламент:
- Закрепить статус фонда в ДКК (ст. 1028 ГК РФ): Зарегистрировать договор в Роспатенте с четким указанием размера, периодичности и порядка индексации сбора.
- Утвердить «Положение о маркетинговом фонде сети»: Внутренний регламент, определяющий права и обязанности сторон, методику распределения бюджетов (пропорция «федеральный/локальный маркетинг») и порядок перехода остатков на следующий период.
- Создать Совет франчайзи (Franchise Advisory Council): Выборный орган из авторитетных региональных партнеров, который ежеквартально участвует в согласовании медиаплана и утверждает отчет об исполнении сметы.
- Перейти на электронный документооборот (ЭДО): Исключить задержки с подписанием актов. По регламенту немотивированный отказ от подписания акта в течение 5 рабочих дней признается автоматическим принятием услуг.
- Оцифровать сквозную лидогенерацию: Отказаться от разрозненных таблиц Excel и подключить специализированную Dialog CRM для прозрачного трекинга каждого рубля.
Выводы
Маркетинговый фонд — это лакмусовая бумажка зрелости франшизы. Франчайзер, который боится открывать цифры перед партнерами и экономит на качественной юридической обвязке, неизбежно теряет сеть при первых признаках кризиса.
Напротив, правообладатели с прозрачным раздельным учетом, легитимной первичкой по ст. 252 НК РФ и открытым Советом франчайзи привлекают самых сильных инвесторов и масштабируются в разы быстрее рынка.
Если вы планируете запуск сети или хотите навести порядок в действующем маркетинговом фонде, закажите комплексную упаковку франшизы под ключ у экспертов экосистемы «Диалог Франшиз». Мы разработаем юридическую конструкцию договоров концессии, выстроим финансовую модель и внедрим цифровую систему управления сетью.