Более 65% начинающих франчайзеров назначают ставку роялти «на глазок» — копируя цифру у ближайшего конкурента на рынке (обычно дежурные «5% от выручки» или «30 000 рублей в месяц»). В 9 из 10 случаев такой подход приводит к катастрофе в течение первого года масштабирования.
Если ставка занижена — управляющая компания (УК) не может содержать штат методистов, IT-инфраструктуру, кураторов и отдел маркетинга, погружаясь в кассовый разрыв. Если ставка завышена — партнерская точка задыхается в период сезонного спада, франчайзи начинает саботировать стандарты, уводить выручку «в серую кассу» или инициирует судебный разрыв договора коммерческой концессии.
Роялти — это не пассивный доход основателя сети. Это регулярный инфраструктурный платеж, обеспечивающий операционную жизнеспособность франчайзинговой системы. В 2026 году грамотный расчет роялти требует точного баланса между тремя величинами: себестоимостью сопровождения точки, запасом рентабельности франчайзи и защитой оборота от сокрытия через сквозную интеграцию с 54-ФЗ.
1. Фиксированный платеж vs Процент от выручки: плюсы, минусы и скрытые риски
В российском франчайзинге применяются три базовые модели регулярных платежей. Выбор модели определяет как финансовую стабильность управляющей компании, так и уровень доверия партнеров:
* Модель №1: Фиксированная ставка (Fixed Fee):
Механика:* Партнер платит фиксированную сумму (например, 25 000 – 60 000 ₽) ежемесячно, независимо от объемов продаж и сезонных колебаний.
Плюсы:* Абсолютная прозрачность планирования бюджета для УК. Нулевая мотивация франчайзи скрывать чеки — управляющей компании не нужно лезть в первичную кассу партнера.
Минусы:* Несправедливость на этапе запуска точки. В первые 2–3 месяца работы, когда выручка только выходит на плато, фикс становится тяжелым бременем. Во время сезонных провалов фиксированный сбор может загнать франчайзи в чистый убыток.
Где работает:* Услуги с трудноконтролируемой выручкой (детские центры, автосервисы, консалтинг, клининг, ремонтные бригады).
* Модель №2: Процент от валовой выручки (Percentage Royalty):
Механика:* Партнер перечисляет 3% – 8% от общей кассовой выручки за отчетный месяц.
Плюсы:* Полная солидарность интересов: если точка растет, УК зарабатывает больше; в провальные месяцы финансовая нагрузка на партнера снижается пропорционально.
Минусы:* Огромный соблазн для партнера занижать официальную выручку. Требуется непрерывный мониторинг кассовых аппаратов, банковских эквайрингов и ОФД.
Где работает:* Общепит, кофейни, фастфуд, стритфуд, продуктовый и одежный ритейл с обязательной автоматизацией кассовых узлов.
* Модель №3: Гибридная ставка (Минимум + Процент):
Механика:* Формула «5% от выручки, но не менее 35 000 ₽ в месяц».
Плюсы:* Золотой стандарт зрелых сетей 2026 года. Гарантирует управляющей компании покрытие себестоимости куратора даже при слабой работе точки, сохраняя мотивацию развивать флагманские филиалы.
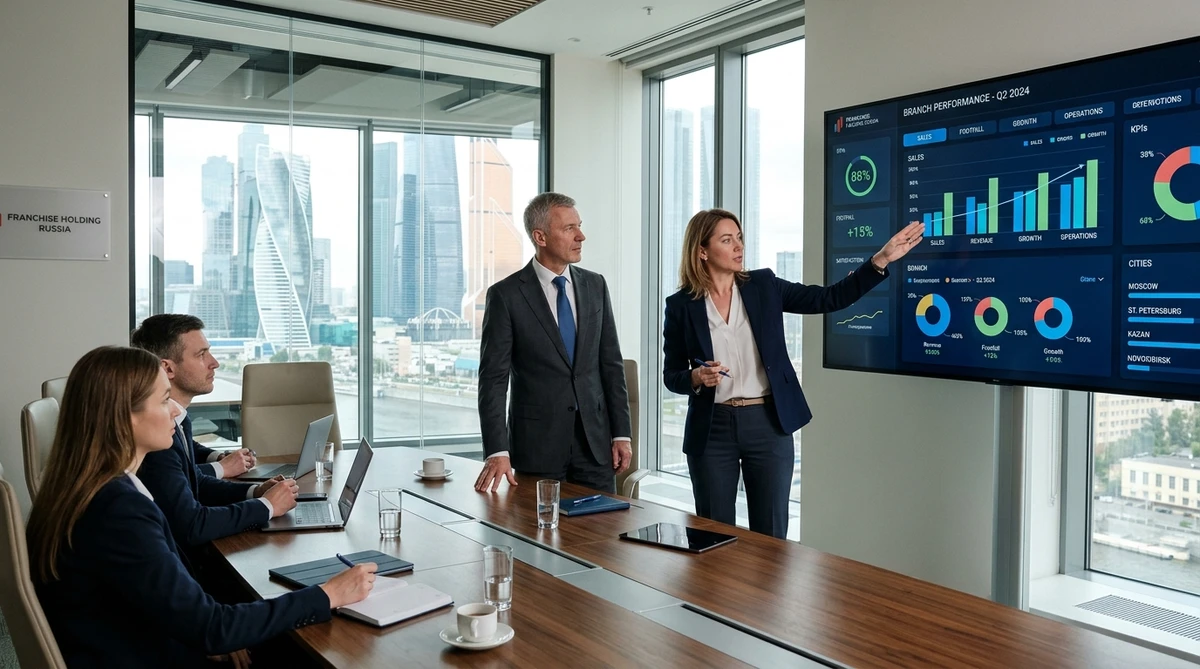
Управленческий аудит: расчет себестоимости сервисной поддержки партнерской сети на уровне управляющей компании
2. Экономика Управляющей Компании: себестоимость сопровождения одной точки
Главная ошибка франчайзера — считать, что роялти должно полностью уходить в чистую прибыль. Прежде чем назначить процент, необходимо рассчитать себестоимость обслуживания одного открытого филиала (Cost of Service per Unit, CSPU).
В реальной практике управляющая компания несет постоянные ежемесячные расходы на инфраструктуру:
* Фонд оплаты труда (ФОТ) службы сопровождения:
* Территориальный управляющий / куратор сети (1 специалист ведет 10–15 точек): 12 000 – 16 000 ₽ в пересчете на одну точку в месяц.
* Методист по стандартам и контролю качества: 4 000 – 6 000 ₽ на точку.
* Бухгалтер по сверке роялти и юрист по концессиям: 3 000 – 5 000 ₽ на точку.
* Технологическая инфраструктура:
* Выделенная лицензия мультитенантной отраслевой CRM и телефонии: 2 500 – 4 500 ₽ на филиал.
* Доступ к корпоративной LMS и базе знаний: 1 200 – 2 000 ₽ на филиал.
* Мониторинг тайных покупателей и сервисов отзывов: 2 000 – 3 500 ₽ на точку.
* Итоговая минимальная себестоимость сопровождения:
* Составляет 24 700 – 37 000 ₽ на одну действующую точку ежемесячно.
Вывод для основателя: Если ваше фиксированное роялти составляет 15 000 рублей или процент с точки генерирует менее 30 000 рублей — управляющая компания субсидирует работу партнера из своего кармана. Каждая новая открытая точка в таком сценарии приближает сеть к банкротству.
3. Математическая формула безопасной нагрузки на партнера
Какую долю от оборота партнер может отдавать без угрозы закрытия бизнеса? Предельная нагрузка рассчитывается исходя из маржинальности ниши:
* В общепите при фудкосте (себестоимости сырья) 28% – 34% и ФОТ 22% – 26% суммарный объем отчислений в УК (роялти + маркетинг) не должен превышать 6% – 8% от выручки.
* В сфере услуг при ФОТ мастеров 40% – 50% безопасный диапазон роялти составляет 4% – 6% или фиксированный платеж.
* В товарном ритейле с высокой наценкой (одежда, косметика) роялти часто закладывается непосредственно в оптовую наценку на поставляемый товар (8% – 15% к себестоимости закупки).
Формула проверки финансовой устойчивости точки:
Операционная прибыль партнера (EBITDA) = Выручка − Себестоимость − ФОТ − Аренда − Коммуналка − Эквайринг − Роялти − Маркетинг
Если после вычета всех расходов и роялти чистая рентабельность партнерской точки опускается ниже 12% от выручки — финмодель нежизнеспособна при первом же кризисе. Протестировать сценарную устойчивость параметров сети и рассчитать точку безубыточности можно через открытый онлайн-калькулятор юнит-экономики.
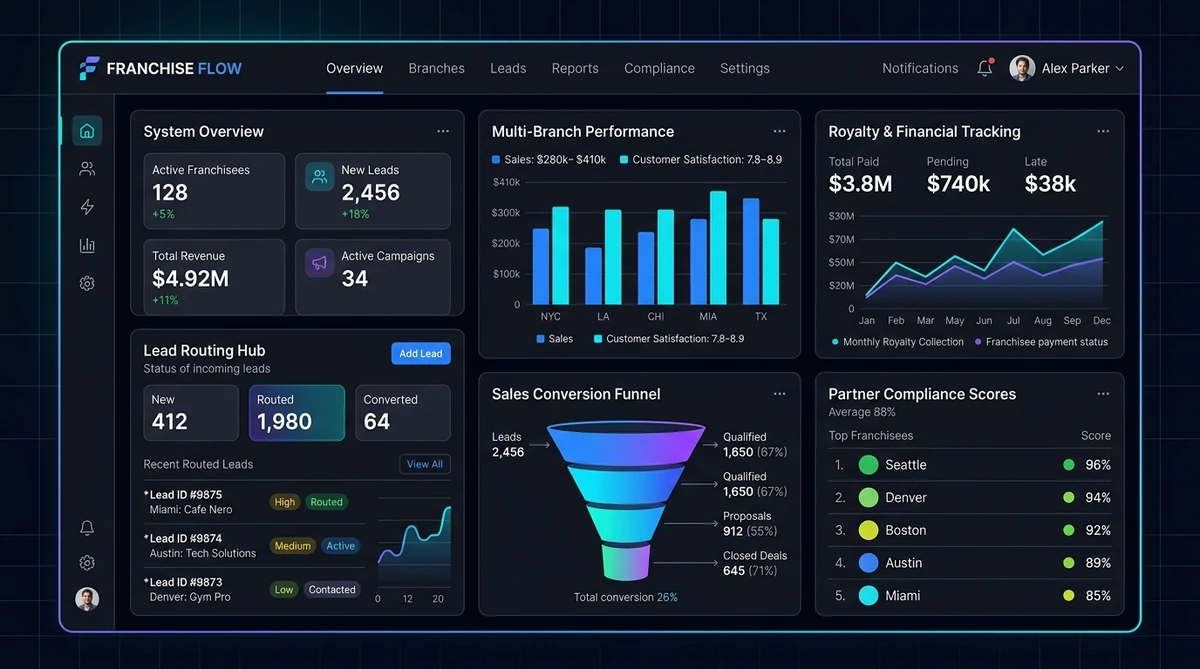
*Сквозной контроль кассовой дисциплины 54-ФЗ и автоматическое начисление роялти в Dialog CRM*
4. Маркетинговый фонд сети: правила сбора и налоговая чистота ст. 54.1 НК РФ
Большинство судебных конфликтов между франчайзи и правообладателями возникают вокруг «маркетингового сбора». Франчайзи регулярно заявляют: «Я плачу 2% в рекламный фонд, а федеральной рекламы в моем городе миллионнике не вижу. Верните деньги!».
Чтобы обезопасить сеть от коллективных исков и претензий ФНС по ст. 54.1 НК РФ («Необоснованная налоговая выгода»), соблюдайте три железных правила:
- Раздельные платежи в договоре и счетах: Ни в коем случае не объединяйте роялти и маркетинговый сбор в один платеж с размытой формулировкой. В ДКК должно быть четко зафиксировано: «Роялти за предоставление комплекса исключительных прав — 4%», «Взнос в централизованный маркетинговый фонд — 1,5%».
- Обособленный расчетный субсчет: Средства маркетингового фонда должны аккумулироваться и расходоваться исключительно на медиаплан: федеральный контекст, таргетинг, амбассадоров бренда, разработку POS-материалов и SEO-продвижение в каталоге франшиз.
- Ежеквартальный прозрачный отчет (Marketing Transparency Report): Каждые 90 дней УК обязана направлять партнерам сводный отчет: сколько средств собрано со всей сети, сколько израсходовано на подрядчиков (акты, скриншоты кабинетов, медиапоказатели) и какой объем федерального трафика получен.
5. Как франчайзи скрывают выручку: 4 схемы и контроль через 54-ФЗ
Когда роялти привязано к проценту от оборота, управляющая компания неизбежно сталкивается с попытками оптимизации чеков со стороны франчайзи:
* Схема №1: «Мимо кассы» (Переводы на карту и наличные без чека): Самый примитивный метод. Кассир предлагает скидку 5% при переводе по СБП на личный номер или оплате наличными без пробития фискального чека 54-ФЗ.
* Схема №2: Удаление чеков и фиктивные возвраты: Пробитие продажи с последующей отменой чека в конце смены под предлогом «ошибки оператора» или «отказа клиента».
* Схема №3: Разделение касс (две системы учета): На точке устанавливаются две кассы: одна фискальная (подключена к ОФД и сети) для безнала, вторая — автономная для «серого» потока.
* Схема №4: Списание сырья под видом брака: Закупка неучтенного сырья «на стороне» и продажа готовой продукции без отражения в складском модуле.
Технический контур защиты в 2026 году:
Ручные проверки и выезды ревизоров не решают проблему системно. Надежная управляющая компания внедряет единый сквозной IT-контур:
* Прямая интеграция CRM с ОФД: Специализированная платформа Dialog CRM подключается напрямую к фискальным накопителям через API операторов фискальных данных (Первый ОФД, Платформа ОФД, Такском). Любое расхождение между заказами в CRM и данными налоговой подсвечивается триггером службы безопасности.
* Контроль коэффициента эквайринга (Cash/Card Ratio): Если в среднем по сети доля безналичных оплат составляет 82%, а на конкретной точке падает до 45% — это автоматический сигнал для внепланового аудита и контрольной закупки тайным покупателем.
* Складской баланс и технологические карты: Списание сырья жестко привязано к пробитым чекам. Продать 500 чашек кофе при закупке 2 кг зерен физически невозможно благодаря автоматической блокировке остатков.
Юридическое закрепление условий роялти, регламентов аудита и штрафных санкций в договоре коммерческой концессии
6. Юридическая фиксация роялти в ДКК: ст. 1030 ГК РФ и штрафы
Статья 1030 ГК РФ прямо указывает, что вознаграждение по договору коммерческой концессии может выплачиваться в форме фиксированных разовых или периодических платежей, отчислений от выручки или наценки на товары.
Чтобы юридически защитить правообладателя от неплатежей и сокрытия выручки, в текст ДКК необходимо внести следующие пункты:
* Безусловный доступ к первичным данным: Обязанность франчайзи предоставить управляющей компании права администратора в кассовом ПО, CRM и личном кабинете ОФД без права отключения.
* Неустойка за занижение выручки: В случае выявления факта сокрытия чеков (в том числе по результатам контрольной закупки) устанавливается штраф в размере 300 000 – 500 000 ₽ за каждый доказанный эпизод с перерасчетом роялти по максимальной расчетной ставке сети за весь предшествующий квартал.
* Право на одностороннее внесудебное расторжение: Задержка выплаты роялти более чем на 15 календарных дней или повторный факт сокрытия чеков дает правообладателю право немедленно отозвать лицензию на товарный знак и отключить точку от единых систем поставок и кол-центра.
* Налоговые риски ст. 54.1 НК РФ: Управляющая компания должна подтверждать реальность оказания консультационных и управленческих услуг по роялти ежемесячными электронными актами с детализацией работ, исключая риск признания платежей фиктивным обналичиванием со стороны налоговых органов.
7. Чек-лист настройки финансового контура роялти для основателя сети
Перед выводом франшизы на рынок или пересмотром условий с действующими партнерами проверьте готовность по ключевым контрольным точкам:
- Рассчитан CSPU: Вы точно знаете себестоимость куратора, софта и юристов на обслуживание одного филиала в рублях.
- Определена модель: Выбрана безопасная ставка (фикс, % от ОФД или гибрид с минимальным порогом).
- Проведен стресс-тест в несезон: Финмодель партнера сохраняет рентабельность не менее 12% при падении выручки на 25%.
- Разделены фонды: Роялти и рекламный сбор идут разными строками с понятным регламентом расходования.
- Подключен автобиллинг в CRM: Исключен ручной сбор отчетов в Excel — данные подтягиваются из кассовых аппаратов автоматически.
- Заключен зарегистрированный ДКК: Все штрафы и регламенты контроля зафиксированы в Роспатенте.
Если вы готовитесь к масштабированию бизнеса или чувствуете, что действующая система роялти генерирует кассовые разрывы, проведите независимый экспертный аудит и диагностику франшизы либо доверьте стандартизацию финансовых и юридических регламентов команде профессионалов через комплексную упаковку франшизы под ключ.